Remont budynku wielorodzinnego – jak zaplanować inwestycję i skąd pozyskać na nią środki?

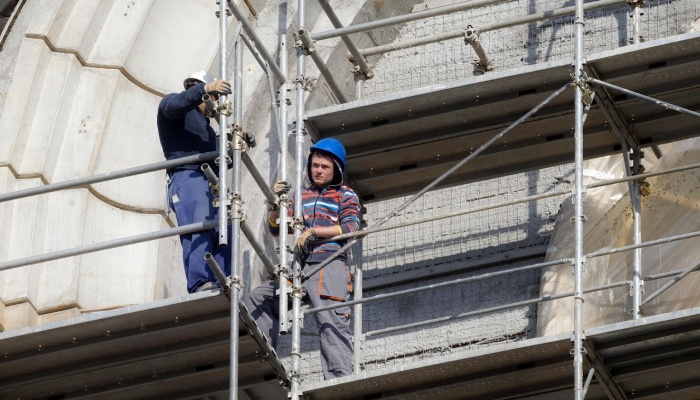
Remont budynku wielorodzinnego to często duże przedsięwzięcie organizacyjne i finansowe. Naprawa dachu, odnowienie elewacji, modernizacja instalacji czy wymiana wind wymagają odpowiedniego przygotowania oraz zaangażowania mieszkańców i zarządcy nieruchomości. Szczególnym wyzwaniem jest zgromadzenie środków na realizację prac, zwłaszcza gdy ich koszt przekracza możliwości funduszu remontowego. W takiej sytuacji wspólnota mieszkaniowa może rozważyć skorzystanie z zewnętrznego finansowania. Jak dobrze zaplanować remont i zadbać o budżet inwestycji?
Od oceny technicznej do planu remontowego
Pierwszym etapem przygotowania remontu powinna być ocena aktualnego stanu technicznego budynku. Zarząd wspólnoty lub zarządca nieruchomości powinien przeanalizować dokumentację techniczną, wyniki okresowych przeglądów oraz zgłoszenia mieszkańców. Pozwala to ustalić, które elementy wymagają pilnej interwencji, a które mogą poczekać na realizację w kolejnych latach.
W przypadku starszych nieruchomości szczególne znaczenie mają stan dachu, elewacji, fundamentów oraz instalacji elektrycznych, wodno-kanalizacyjnych i grzewczych. Zaniedbanie tych elementów może prowadzić do poważniejszych awarii, a w konsekwencji do znacznie wyższych kosztów napraw.
Na podstawie przeprowadzonej oceny warto przygotować harmonogram prac remontowych. Powinien on uwzględniać zakres inwestycji, przewidywany czas realizacji oraz kolejność wykonywania poszczególnych robót. Dobrze opracowany plan pozwala uniknąć przypadkowych wydatków i ułatwia kontrolowanie postępów inwestycji.
Jak oszacować koszty remontu wspólnoty mieszkaniowej?
Przed rozpoczęciem prac konieczne jest przygotowanie realistycznego kosztorysu. Powinien obejmować nie tylko materiały i robociznę, ale również koszty dokumentacji projektowej, nadzoru technicznego, ewentualnych pozwoleń oraz usług dodatkowych. Warto zwrócić uwagę na możliwość wystąpienia nieprzewidzianych wydatków, które często pojawiają się podczas remontów starszych budynków.
Dobrym rozwiązaniem jest zebranie ofert od kilku wykonawców i porównanie ich pod względem ceny, zakresu usług oraz doświadczenia. Najtańsza propozycja nie zawsze będzie najkorzystniejsza. Istotne są również jakość wykorzystywanych materiałów, termin realizacji oraz warunki gwarancji.
Na tym etapie należy także sprawdzić, jakimi środkami dysponuje wspólnota. Podstawowym źródłem finansowania jest zazwyczaj fundusz remontowy, zasilany regularnymi wpłatami właścicieli lokali. Jeżeli zgromadzony kapitał nie wystarcza na pokrycie wszystkich kosztów, konieczne może być poszukiwanie dodatkowych źródeł finansowania.
Kredyt dla wspólnoty mieszkaniowej – kiedy warto go rozważyć?
W przypadku kosztownych inwestycji dobrym rozwiązaniem może okazać się kredyt dla wspólnoty mieszkaniowej. Pozwala on sfinansować niezbędne prace bez konieczności jednorazowego gromadzenia całej kwoty od właścicieli lokali. Jest to szczególnie istotne wtedy, gdy remont dotyczy elementów wymagających szybkiej naprawy lub ma duży wpływ na bezpieczeństwo mieszkańców.
Kredyt może zostać przeznaczony między innymi na remont dachu, modernizację elewacji, wymianę instalacji, naprawę balkonów czy odnowienie części wspólnych budynku. Dzięki zewnętrznemu finansowaniu wspólnota może przeprowadzić inwestycję wcześniej, a koszty rozłożyć na dłuższy okres.
Przed podjęciem decyzji należy jednak dokładnie przeanalizować warunki kredytowania. Znaczenie mają przede wszystkim oprocentowanie, prowizje, okres spłaty, wymagane zabezpieczenia oraz wysokość miesięcznych rat. Trzeba również sprawdzić, czy planowane zobowiązanie będzie możliwe do obsługi przy obecnym poziomie wpływów na fundusz remontowy. Warto pamiętać, że niektóre banki posiadają wyspecjalizowane oferty dla podobnych potrzeb. Należy do nich między innymi kredyt dla wspólnoty mieszkaniowej na ocieplenie budynku.
Warto pamiętać, że zaciągnięcie kredytu przez wspólnotę wymaga podjęcia odpowiedniej uchwały właścicieli lokali. Przedstawienie mieszkańcom szczegółowego kosztorysu, harmonogramu oraz przewidywanych korzyści z inwestycji ułatwia podjęcie świadomej decyzji.
Inne możliwości pozyskania środków na remont
Kredyt bankowy nie jest jedynym sposobem finansowania modernizacji budynku. W zależności od charakteru inwestycji wspólnota może sprawdzić dostępność programów dotacyjnych i instrumentów wsparcia. Szczególnie interesujące mogą być rozwiązania związane z poprawą efektywności energetycznej nieruchomości.
Termomodernizacja, ocieplenie ścian, wymiana źródła ciepła czy modernizacja instalacji grzewczej mogą kwalifikować się do określonych form dofinansowania. Przed rozpoczęciem inwestycji warto sprawdzić aktualne warunki programów, wymagania formalne oraz możliwość łączenia różnych źródeł finansowania.
Niektóre wspólnoty decydują się również na stopniowe zwiększanie składek na fundusz remontowy. Takie rozwiązanie może ograniczyć skalę potrzebnego kredytu, choć wymaga czasu i odpowiedniego planowania.
Dobra organizacja to podstawa udanego remontu
Skuteczne przeprowadzenie remontu budynku wielorodzinnego wymaga współpracy zarządu wspólnoty, zarządcy, mieszkańców i wykonawców. Równie ważne jest regularne kontrolowanie wydatków oraz postępu prac. Dzięki temu można szybko reagować na ewentualne opóźnienia i zmiany w kosztorysie.
Odpowiednio przygotowana inwestycja poprawia bezpieczeństwo i komfort mieszkańców, a także może zwiększyć wartość nieruchomości. Jeżeli zgromadzone oszczędności nie wystarczają na realizację niezbędnych prac, kredyt dla wspólnoty mieszkaniowej może być sposobem na pozyskanie potrzebnego kapitału. Kluczowe jest jednak dopasowanie wysokości zobowiązania do możliwości finansowych wspólnoty i dokładne przeanalizowanie wszystkich warunków przed podpisaniem umowy.
Share